生前贈与のQ&A | 相続の窓口|【公式】司法書士法人クオーレ
- 公開日:2017/12/06
- 最終更新日:2026/09/07
【名古屋で相続対策】生前贈与についてよくあるご質問(Q&A)
名古屋市で生前贈与や相続対策をご検討されているお客様から、当事務所(司法書士法人クオーレ)に寄せられることの多いご質問とその回答をまとめました。
生前贈与には、税金の優遇措置がある一方で、手続きの期限や注意すべきポイントが多数存在します。気になる項目からご確認ください。
【目次】
生前贈与の基礎知識
Q1)生前贈与とは何ですか?
A1)人が死亡してから「相続」という形で財産を引き継ぐのではなく、生きているうちに特定の相手へ財産を無償で譲る(贈与する)ことです。
Q2)生前贈与のメリット・デメリットを教えてください。
A2)最大のメリットは、自分が生きているうちに「誰に・何を・どれだけ」譲るかを自分で決められる点です。将来の相続財産を減らすことで、相続税対策にもつながります。
一方で、相続人が複数いる場合、特定の人だけに多額の贈与を行うと「特別受益」の問題となり、かえって将来の相続争い(争族)の種になる可能性がある点がデメリットです。
【要注意】令和6年(2024年)からの「生前贈与の持ち戻し」期間延長について
生前贈与(暦年課税)によって相続税を減らす対策ですが、税制改正により、相続開始前に贈与された財産が相続財産に加算される期間が、「死亡前3年間」から「死亡前7年間」へ段階的に延長されました。駆け込みでの生前贈与は相続税対策として機能しないケースがあるため、早めの対策が重要です。
贈与税と特例(優遇措置)について
Q3)生前贈与は税金(贈与税)が高いと聞いたのですが?
A3)確かに、何も対策をせずに多額の財産を一度に贈与すると、相続税よりも高い税率で贈与税がかかります。
しかし、各種の「贈与税の優遇措置」を適切に利用すれば、非課税または安価に贈与できるケースが多くあります。「贈与税はすべて高い」という思い込みは一度捨てて、現状の資産状況と照らし合わせてシミュレーションすることが大切です。
Q4)贈与税の優遇措置には、どのようなものがありますか?
A4)代表的なものとして、「相続時精算課税制度」や「贈与税の配偶者控除(夫婦間贈与の特例、おしどり贈与)」、「住宅取得等資金の贈与の特例」、「教育資金の一括贈与の特例」などがあります。
Q5)「相続時精算課税制度」とは何ですか?
A5)原則として60歳以上の父母または祖父母から、18歳以上(※令和4年4月以降)の子または孫へ贈与する場合、累計2,500万円まで贈与税が非課税になる制度です。
※令和6年からは、これに加えて年間110万円の基礎控除も創設され、より使いやすくなりました。
【要注意】相続時精算課税制度のデメリット・取り消し不可
2,500万円の枠を超えた分は一律20%の贈与税がかかるほか、贈与者が亡くなった際には、贈与した財産を相続財産に足し戻して相続税を計算・精算する必要があります。
また、この制度を一度選択すると、その贈与者からの贈与については一生涯、従来の暦年課税(年間110万円の基礎控除のみの制度)には戻れません。安易に選択せず、必ず専門家にご相談ください。
Q6)祖父から孫への贈与に、相続時精算課税制度は使えますか?
A6)はい、利用可能です。以前は親から子への贈与に限られていましたが、税制改正により受贈者の範囲が拡大され、祖父母から孫(18歳以上)への贈与にも相続時精算課税制度を利用できるようになっています。
※参考:国税庁「相続時精算課税の選択」
不動産の生前贈与:手続きと費用
Q7)固定資産税評価額は、どうすればわかりますか?
A7)毎年4月〜5月頃に、不動産が所在する市区町村(名古屋市の場合は各区を担当する市税事務所など)からご自宅に郵送される「固定資産税の納税通知書・課税明細書」に記載されています。手元にない場合は、市区町村の役場や市税事務所の窓口で「固定資産評価証明書」を発行してもらうことで確認できます。
Q8)不動産の名義(生前贈与の登記)はどうやって変えるのですか?
A8)贈与契約書を作成した上で、不動産の名義変更(所有権移転登記)の申請書に必要書類(印鑑証明書や住民票など)を添付し、対象不動産を管轄する法務局へ提出します。
不動産登記の手続きには厳格なルールがあり、専門知識が必要となるため、専門家である司法書士に依頼するのが一般的です。
Q9)不動産を贈与する場合、贈与税以外にかかる経費はありますか?
A9)不動産の名義変更を法務局へ申請する際に、国へ納める「登録免許税」がかかります(固定資産税評価額の2%)。
また、贈与を受けた後日、都道府県(愛知県など)から「不動産取得税」が課税され、納付書が届きます(税率は原則として土地・住宅用家屋は3%、非住宅用家屋は4%)。手続きを依頼される場合は、別途司法書士の報酬が必要となります。
Q10)贈与税の税務申告は、いつ・どのように行うのですか?
A10)贈与を受けた年の翌年2月1日から3月15日までの間に、受贈者(財産をもらった人)の住所地を管轄する税務署へ、必要事項を記入した申告書と添付書類を提出して行います。
【要注意】申告期限の徒過とペナルティについて
3月15日の申告期限・納付期限を1日でも過ぎてしまうと、本来の税金に加えて「延滞税」や「無申告加算税」などの重いペナルティ(罰金)が課される可能性があります。また、相続時精算課税制度などの特例を適用するためには期限内の申告が必須条件となる場合があります。期限には十分に注意してください。
名古屋市の生前贈与・不動産名義変更の管轄窓口
当事務所(司法書士法人クオーレ)の所在地である名古屋市北区を基準とした、生前贈与の手続きに関わる主な公的機関の管轄情報です。ご自身で手続きを行う際やご相談前の参考になさってください。
| 名古屋法務局 本局 (不動産の名義変更登記) |
【所在地】〒460-8513 名古屋市中区三の丸2-2-1 【管轄区域】名古屋市(中区、東区、北区、中村区、西区、千種区、昭和区)、清須市、北名古屋市、西春日井郡(豊山町) ※参考:名古屋法務局 本局 |
|---|---|
| 名古屋北税務署 (贈与税の申告) |
【所在地】〒462-8543 名古屋市北区清水5丁目6-16 【管轄区域】名古屋市北区、守山区 ※お住まいの区によって管轄税務署が異なります。(例:中区は名古屋中税務署) |
まとめ
【ポイント】
- 生前贈与は、将来の相続争いを防ぎ、相続税対策として有効な手段です。
- 税金の優遇措置(相続時精算課税制度など)は強力ですが、一度選択すると元に戻せないなどのデメリットもあるため、事前の慎重なシミュレーションが必要です。
- 不動産を贈与する場合は、法務局での名義変更(登記手続き)だけでなく、登録免許税や不動産取得税などの経費も考慮する必要があります。
- 贈与税の申告期限を過ぎると重いペナルティがあるため、早めの準備を心がけましょう。
生前贈与の手続きは、税金の問題と法務(登記)の問題が複雑に絡み合います。名古屋市で相続・生前贈与のご不安がある方は、不動産登記の専門家である司法書士法人クオーレ(相続の窓口)へお気軽にご相談ください。提携する税理士と連携し、最適な生前対策をサポートいたします。
また、まとめサイト等への無断引用を厳禁いたします。
この記事を担当した司法書士
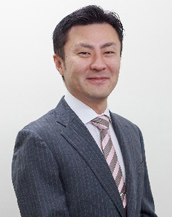
司法書士法人クオーレ
代表
鈴田 祐三
- 保有資格
司法書士・行政書士・宅地建物取引士
- 専門分野
-
相続・遺言・生前対策・不動産売買
- 経歴
-
立命館大卒。平成13年司法書士試験合格。平成19年に鈴田司法書 士事務所を開設。平成27年に司法書士法人クオーレを立ち上げ、 代表を務める。事務所開設以来、多数の相続の相談を受けており累 計相談件数1,400件以上の実績から相談者からの信頼も厚い。
主な相続手続きのサポートメニュー