相続税評価額の算出 | 相続の窓口|【公式】司法書士法人クオーレ
- 公開日:2017/12/06
- 最終更新日:2026/09/07
名古屋で相続が発生し、相続税がかかるのかご不安な方へ
「親が亡くなり名古屋市内の実家を相続したが、相続税は払わなければならないの?」
そのような疑問をお持ちの方も多いのではないでしょうか。相続税は、すべての相続において発生するわけではありません。まずは、税金がかかるボーダーラインである「基礎控除」について正しく理解しましょう。
相続税がかかる基準「基礎控除」とは?
相続税は、亡くなった方(被相続人)から引き継いだ遺産の総額が、一定の金額(基礎控除額)を超えた場合にのみ課税されます。つまり、特例などを適用する前の遺産総額が基礎控除額以下であれば、相続税はかからず、税務署への申告も不要です。
【基礎控除額の自動シミュレーター】
計算式:3,000万円 + (600万円 × 1人)
基礎控除額: 3,600 万円
・上記は法定の基本計算式に基づく「目安(概算)」です。
・養子がいる場合や相続放棄があった場合など、計算に用いる「法定相続人の数」の算定には複雑なルールが適用されることがあります。
・具体的な税額の計算や個別の税務相談は税理士の独占業務となります。当事務所では、提携する相続専門の税理士と連携して正確な診断・サポートを行いますのでご安心ください。
※平成26年12月31日以前に発生した相続については計算式が異なります(5,000万円 + 1,000万円 × 法定相続人数)。
出典・参考:国税庁|No.4152 相続税の計算
【ポイント】特例で税額がゼロになる場合も「申告」は必要
遺産総額が基礎控除を超えていても、「配偶者の税額軽減(配偶者控除)」や「小規模宅地等の特例」などを適用することで、結果的に相続税が0円になるケースがあります。
ただし、これらの特例を適用して税額を0円にするためには、必ず期限内に相続税申告を行わなければならない点にご注意ください。
相続財産はいくら? 相続税評価額の算出方法
基礎控除額を超えるかどうかを確認するためには、亡くなった方の財産が「いくらの価値があるか」を計算しなければなりません。
相続税の申告にあたって必要な財産の評価額(相続税評価額)は、国税庁が定める「財産評価基本通達」に基づいて計算されます。この通達は、評価方法の原則を定め、全国で統一的な取り扱いを行うことを目的としています。
遺産分割協議では、財産の「現在の一般的な相場(時価)」を基準に話し合いを行うことが一般的です。しかし、相続税評価額は国税庁のルールに基づいて算出されるため、一般的な相場とは異なる金額になることが多くあります。この違いを理解しておくことが重要です。
特に土地の評価に用いる「路線価」などは、国税庁の「路線価図・評価倍率表」や税務署で調べることができますが、正確な評価には専門的な知識が求められます。
土地の評価方法
土地の評価方法は、その土地がどこにあるかによって「路線価方式」と「倍率方式」の2つに分かれます。
(1)路線価方式
主に市街地にある土地の評価方法です。毎年、国税局が道路ごとに定める1平方メートルあたりの価格(路線価)をもとに計算します。
路線価 × 補正率・加算率(※) × 宅地面積
(※)間口が狭い、がけ地であるなど利用しにくい土地は評価額が下がり、角地など利便性が高い土地は評価額が上がります。
(2)倍率方式
路線価が定められていない郊外の地域などで採用される方式です。
土地の固定資産税評価額 × 倍率
(3)借地権の評価
他人の土地を借りて建物を建てている場合、その「借地権」も相続財産となります。
自用地としての評価額 × 借地権割合
建物の評価方法
建物の評価は、原則として固定資産税評価額を基準に行います。
| (1)自用家屋 (自分で使っている家) |
固定資産税評価額 × 1.0 |
|---|---|
| (2)貸家 (他人に貸している家) |
自用家屋の評価額 × (1 - 借家権割合[30%] × 賃貸割合) |
その他の主な財産の評価方法
■ 上場株式の評価
以下の4つのうち最も低い金額で評価します。
- 相続開始日の終値
- 相続開始月の終値の月平均額
- 相続開始前月の終値の月平均額
- 相続開始前々月の終値の月平均額
■ 生命保険金・死亡退職金の評価
それぞれ全額が課税対象になるわけではなく、以下の非課税枠が設けられています。
【非課税枠:500万円 × 法定相続人の数】
受取金額から、この非課税枠を引いた額が評価額となります。
■ 生命保険契約に関する権利(保険事故未発生)
亡くなった方が保険料を負担しており、被保険者が生存している保険契約は、解約返戻金相当額で評価します。
相続税の計算ステップ
財産の評価額が出揃ったら、以下の流れで相続税額を算出します。
STEP1: 課税対象となる財産額を算出
各財産の評価額から、非課税財産や債務・葬式費用を差し引き、みなし相続財産(死亡保険金など)や過去の贈与財産を加算して「課税価額」を出します。
STEP2: 相続税の総額を計算
STEP1の額から「基礎控除額」を差し引きます。残った金額を、法定相続人が法定相続分通りに分けたと仮定して各人の税額を計算し、合算して「相続税の総額」を出します。
STEP3: 各人の実際の納付額を決定
総額を実際の遺産分割の割合に応じて振り分けます。その後、配偶者控除などの特例を差し引き、最終的な納付額を決定します。
相続税の申告期限と「名古屋市」の管轄税務署
相続税の申告と納税には、厳格な期限が設けられています。
申告期限:相続開始を知った翌日から【10ヶ月以内】
申告書の提出先は、財産を受け取る相続人の住所地ではなく、「亡くなられた方の死亡時の住所地を管轄する税務署」です。
名古屋市内の場合、お住まいだった区によって管轄の税務署が異なります(例:千種区なら千種税務署、中区なら名古屋中税務署など)。
【名古屋市内の主な税務署】
千種、名古屋東、名古屋北、名古屋西、名古屋中村、名古屋中、昭和、熱田、中川税務署など、亡くなられた方の住所(区)により管轄が分かれています。
※開庁時間:月曜日から金曜日の午前8時30分から午後5時まで(土日祝日及び年末年始は休み)
※正確な管轄区域や連絡先、最新の情報については、必ず国税庁ホームページ(愛知県の税務署所在地・案内)にてご確認ください。
相続税の納税方法に関する注意点
算出された相続税は、原則として申告期限までに「金銭で一括納付」しなければなりません。
しかし、遺産が不動産ばかりで手元に現金がない場合など、例外的な納付方法として「延納」と「物納」が用意されています。
| 延納 | 現金一括納付が困難な場合、担保を提供することで年賦(分割払い)にできる制度です。 【注意】「利子税」がかかるため、本来の税額より総支払額が多くなります。 |
|---|---|
| 物納 | 延納によっても金銭納付が難しい場合、相続した不動産や国債などの現物で納める制度です。 【注意】申請には厳しい要件があり、却下されることも少なくありません。却下された場合は原則通り現金で納付する必要があります。 |
司法書士と税理士の連携で、安心の相続手続きを
相続税の申告には、遺産分割協議書の作成や、不動産・預貯金など膨大な財産の調査・評価が必要になります。また、税理士の経験やノウハウによって、適用できる特例の判断が異なり、最終的な納税額に大きな差が出ることも珍しくありません。
当事務所では、司法書士による「不動産の名義変更(相続登記)」や「遺産分割協議書の作成」といった法的手続きから、相続税申告の実績が豊富な税理士のご紹介・連携まで、ワンストップでサポートできる体制を整えております。
「相続税がかかるか分からない」「相続手続きをまとめて任せたい」
とお悩みの方は、ぜひ一度、当事務所の無料相談をご利用ください。
また、まとめサイト等への無断引用を厳禁いたします。
この記事を担当した司法書士
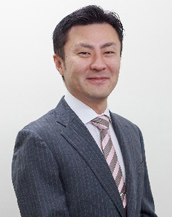
司法書士法人クオーレ
代表
鈴田 祐三
- 保有資格
司法書士・行政書士・宅地建物取引士
- 専門分野
-
相続・遺言・生前対策・不動産売買
- 経歴
-
立命館大卒。平成13年司法書士試験合格。平成19年に鈴田司法書 士事務所を開設。平成27年に司法書士法人クオーレを立ち上げ、 代表を務める。事務所開設以来、多数の相続の相談を受けており累 計相談件数1,400件以上の実績から相談者からの信頼も厚い。
主な相続手続きのサポートメニュー